Mercado Agrícola - 22.set.2026
Soja avança nos EUA e Brasil mantém exportações fortes
22.09.2026 | 19:09 (UTC -3)
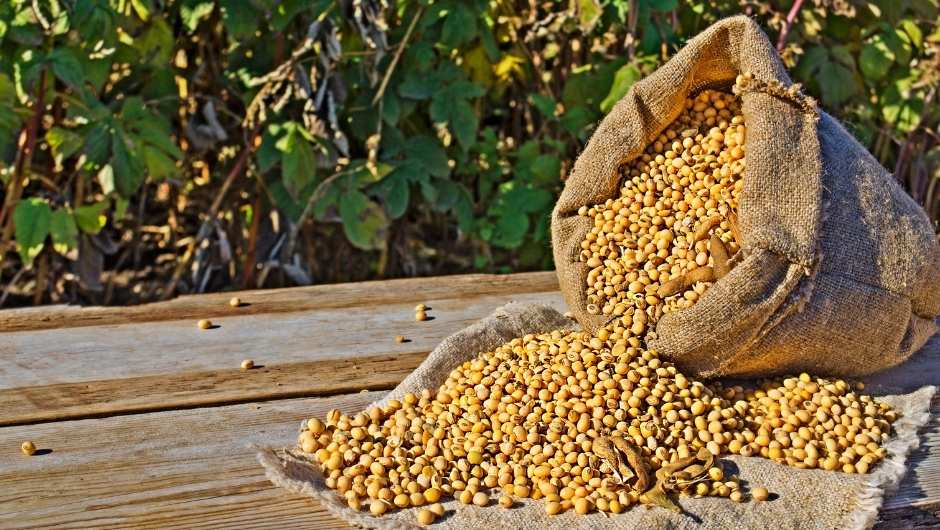
A China continua sendo o principal destino da soja brasileira, mas já responde por uma parcela menor das exportações. Entre janeiro e agosto deste ano, 69,9% da oleaginosa embarcada pelo Brasil teve o país asiático como destino, ante 79,1% em 2025.
Com o ritmo de crescimento da demanda chinesa perdendo força, o processamento dentro dos próprios países produtores ganha espaço e coloca a indústria, o óleo de soja e as margens de esmagamento no centro das atenções do mercado.
A mudança acontece sem tirar a China do centro do mercado. O país segue como o principal comprador da soja brasileira, mas sua capacidade de absorver sozinho o crescimento da produção mundial diminuiu.
Um dos fatores está no comportamento do rebanho suíno chinês. Depois de chegar a 43,6 milhões de cabeças em 2023, o número recuou para cerca de 40 milhões em 2026. Durante anos, o aumento do rebanho ajudou a puxar o consumo de ração, o uso de farelo e, consequentemente, as importações de soja. Agora, essa relação perdeu parte da força.
“A China continua sendo um mercado muito importante para a soja brasileira, mas o cenário está mudando. O produtor precisa começar a olhar com mais atenção para o que acontece dentro dos próprios países produtores, porque é ali que uma parte importante da nova demanda está aparecendo”, afirma Yedda Monteiro, analista de inteligência e estratégia da Biond Agro.
A mudança também aparece na participação chinesa nas exportações brasileiras. De janeiro a agosto de 2026, o Brasil embarcou 92,98 milhões de toneladas de soja, sendo 65,01 milhões para a China.
Enquanto o ritmo chinês perde força, o processamento doméstico avança. No Brasil, o esmagamento de soja passou de 36,4 milhões de toneladas em 2012 para 58,7 milhões em 2025. Para 2026, a projeção apresentada pela Biond Agro chega a 62,5 milhões de toneladas.
Nos Estados Unidos, o processamento alcançou 64,6 milhões de toneladas em 2025/26, volume equivalente a aproximadamente 57% da safra americana.
O aumento do esmagamento muda a dinâmica de demanda pelo grão. Mais soja processada significa maior demanda doméstica, além de mais oferta de farelo e óleo. Com isso, a decisão da indústria sobre quanto esmagar e quanto pagar pela matéria-prima passa a ter um peso maior na formação dos preços.
“O crescimento do esmagamento faz com que a indústria ganhe mais peso na formação da demanda. Para o produtor, isso significa acompanhar não apenas o mercado externo, mas também o quanto as indústrias estão dispostas a processar e as condições que sustentam essa decisão”, explica Yedda.
O avanço do esmagamento também coloca o óleo de soja em uma posição diferente dentro do complexo. O farelo continua ligado principalmente à alimentação animal, enquanto o óleo passou a contar com uma fonte adicional de demanda: a produção de biocombustíveis.
Brasil, Estados Unidos e Indonésia vêm ampliando, por mecanismos diferentes, o uso de óleos vegetais na produção de biocombustíveis. Na prática, isso faz com que o óleo tenha influência cada vez maior sobre a rentabilidade da indústria de esmagamento.
Em 2026, o óleo aparece como o componente que lidera a valorização do complexo, com alta de aproximadamente 44%, de acordo com a Biond Agro.
“O óleo deixou de ser visto apenas como um produto que sai do esmagamento. A demanda ligada à energia acrescenta uma nova variável ao mercado e pode alterar a conta da indústria. Por isso, acompanhar o comportamento do óleo passou a ser tão importante quanto observar o farelo”, diz Yedda.
Nesse cenário, a margem de esmagamento ganha importância para quem acompanha o mercado. O indicador mostra a relação entre o custo da soja e o valor obtido pela indústria com a venda de farelo e óleo. Em outras palavras, ajuda a entender se existe espaço econômico para a indústria aumentar o processamento.
Os números mostram situações diferentes nos principais mercados. Nos Estados Unidos, a margem de esmagamento está em US$114,05 por tonelada, cerca de 24% acima da média dos últimos cinco anos. Na China, está em US$18,73 por tonelada, próxima da média histórica de US$16,01.
A diferença ajuda a explicar por que o processamento doméstico americano encontra maior sustentação neste momento. Para o produtor, a margem passa a ser mais um sinal do apetite da indústria pelo grão.
“Quando a margem melhora, a indústria ganha mais incentivo para processar. É um indicador que pode ajudar o produtor a entender o comportamento do comprador antes mesmo de essa movimentação aparecer de forma mais clara no mercado físico”, destaca Yedda.
A mudança no perfil da demanda não significa deixar de lado os indicadores tradicionais da soja. China, Chicago, câmbio, prêmio e clima continuam importantes para a formação de preços e para as decisões de comercialização. O que muda é a necessidade de acrescentar novas variáveis à análise.
Entre os pontos que passam a merecer atenção estão a margem de esmagamento, o comportamento do óleo de soja, a participação do óleo no valor dos derivados, os estoques do produto, o ritmo de expansão da capacidade industrial e as políticas de biocombustíveis.
Para quem ainda possui soja da safra 2025/26, a capacidade de o mercado sustentar boas margens de processamento ganha importância. Se a demanda industrial aparecer ao mesmo tempo em que câmbio ou Chicago oferecem condições mais favoráveis, podem surgir janelas de comercialização mais interessantes.
“O mercado continua sendo influenciado por China, Chicago, câmbio e clima, mas a indústria está ocupando um espaço maior nessa equação. Olhar para as margens, para o óleo e para a demanda por processamento ajuda a construir uma leitura mais completa do mercado e das oportunidades de comercialização”, conclui Yedda.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura