RS Safra 2026/27: plantio de grãos avança em ritmo desigual
Soja e arroz ampliam semeadura, enquanto milho chega a 82% da área prevista
05.11.2026 | 17:22 (UTC -3)
Após as eleições nos Estados Unidos e no Brasil, a soja busca estabilidade em Chicago, enquanto os prêmios nos portos brasileiros seguem firmes. O milho também sustenta cotações, mas o excesso de umidade ameaça a produtividade no Sul.
A colheita norte-americana alcançou 90% da área, ante 85% no mesmo período do ano passado. Em Illinois, chegou a 93%, contra 87%. A colheita ainda pode pressionar Chicago. O contrato de novembro busca sustentação ao redor de US$ 12, enquanto julho de 2027 opera perto de US$ 12,30. O dólar valorizado limita a recuperação.
A China diminuiu as compras e usa a soja nas negociações tarifárias com os Estados Unidos. No mercado brasileiro, os preços nos portos giram entre R$ 158 e R$ 160, depois de alcançar R$ 162 em dias anteriores.
A comercialização atingiu 82,7%, ante 84,6% há um ano e média de 84,5%. Restam cerca de 31,2 milhões de toneladas nas mãos dos produtores, contra 26,4 milhões no mesmo período anterior. Na safra nova, 40% já foram vendidos, ou 74 milhões de toneladas, recorde em volume ante 72,7 milhões há um ano.
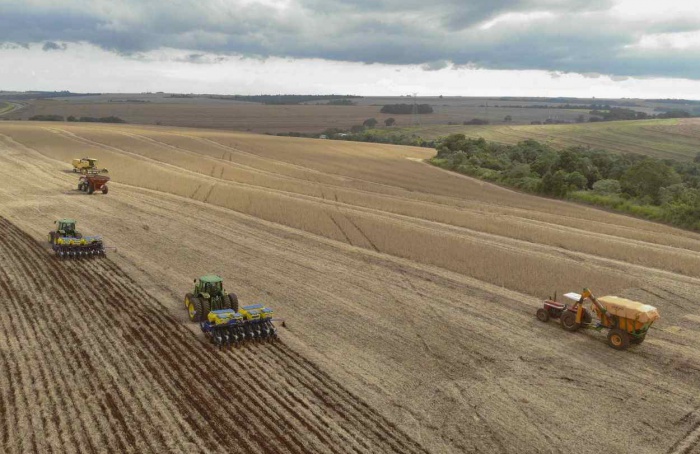
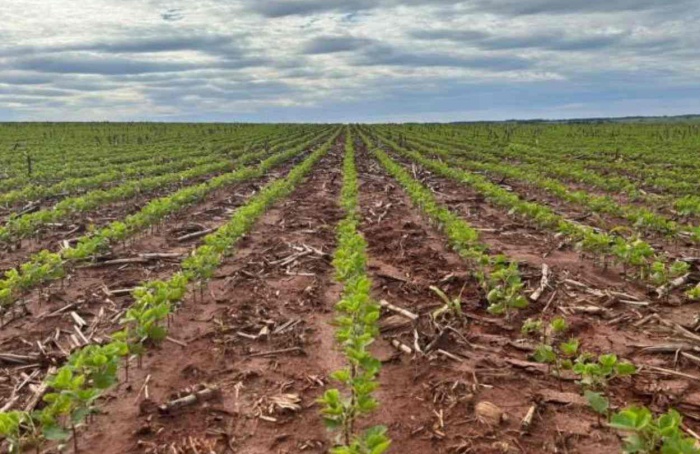
O plantio chegou a 67%, ante 55% há um ano e média de 57%. Mato Grosso alcançou 95%, Paraná 78%, Rondônia 80%, Goiás 70% e Rio Grande do Sul 22%. São 33,5 milhões de hectares semeados, ante 27 milhões de hectares no período correspondente da safra passada.
Os contratos de dezembro em Chicago encontram suporte próximo de US$ 4,40. As posições de 2028 se aproximam de US$ 5. A demanda mundial segue forte, com consumo projetado acima da produção.
Nos Estados Unidos, a colheita atingiu 77%, contra média histórica de 80%. Em Iowa, o avanço chegou a 70%, ante média de 80%. No Brasil, o plantio da primeira safra alcançou 95%, acima dos 90% do ano passado e dos 88% da média. A área deve superar 4,5 milhões de hectares, crescimento próximo de 10%.
Excesso de umidade e baixa luminosidade no Sul ameaçam a produtividade, e a produção pode ficar estável. Os produtores ainda mantêm cerca de 60 milhões de toneladas de milho disponíveis para venda, contra 50 milhões de toneladas há um ano, considerando as três safras.
A colheita norte-americana chegou a 67%, abaixo da média histórica de 80%. No Kansas, atingiu 53%, contra média de 72%. A produção dos Estados Unidos pode cair de 11,1 milhões de toneladas na safra anterior para menos de 7,5 milhões de toneladas nesta temporada.
A queda abre espaço para o sorgo brasileiro. Os embarques nacionais podem ter superado 2 milhões de toneladas desde janeiro. A expectativa é ultrapassar as exportações anuais de Austrália e Argentina, estimadas entre 2,2 milhões e 2,3 milhões de toneladas cada. No mercado interno, os negócios seguem acomodados, enquanto cresce a procura por sementes para o próximo plantio.
O trigo encontra sustentação internacional nas posições futuras próximas de US$ 6. O Banco Mundial projeta valorização de até US$ 100 por tonelada até o fim de 2027.
No Rio Grande do Sul, chuva e granizo afetaram rendimento e qualidade. A produção estadual pode ficar abaixo de 4 milhões de toneladas, frente à expectativa inicial de 5,5 milhões a 6 milhões. O Brasil deverá importar entre 7 milhões e 8 milhões de toneladas. O dólar valorizado pode ampliar os custos dessas compras.
Na colheita, os negócios permanecem lentos. No mercado de lotes, as indicações ficam pouco abaixo de R$ 1.500 por tonelada no Rio Grande do Sul e entre R$ 1.550 e R$ 1.570 no Paraná. No balcão, variam de R$ 70 a R$ 75 no estado gaúcho e de R$ 80 a R$ 87 no Paraná.
O plantio nacional atingiu cerca de 75%, acima dos 70% de um ano atrás e da média histórica. A área projetada chega a 860 mil hectares no Rio Grande do Sul, pouco mais de 140 mil em Santa Catarina e até 110 mil em Tocantins.
O arroz em casca registra poucos negócios, mas o beneficiado sofre pressão de custos de frete, processamento e embalagens. Os fardos são indicados entre R$ 100 e R$ 150. No varejo, pacotes em promoção variam principalmente entre R$ 18,90 e R$ 25, com marcas de maior valor acima de R$ 30. A combinação de preços domésticos baixos e dólar firme pode favorecer novos embarques a partir de dezembro.
A colheita no oeste paulista registra queixas de produtividade e qualidade. Os negócios aguardam maior movimento no varejo. Para o feijão-carioca de melhor classificação, os indicativos vão de R$ 305 a R$ 320 em Minas Gerais e Goiás e de R$ 330 a R$ 360 em São Paulo. O carioca comercial varia de R$ 280 a R$ 300 nos dois primeiros estados e de R$ 315 a R$ 335 no mercado paulista.
O feijão-preto mantém indicativos de R$ 280 a R$ 295, mas vendedores pedem a partir de R$ 300. Chuvas, granizo e menor área plantada ameaçam a oferta e sustentam expectativas de alta.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura