RS Safra 2026/27: plantio de grãos avança em ritmo desigual
Soja e arroz ampliam semeadura, enquanto milho chega a 82% da área prevista
05.11.2026 | 17:22 (UTC -3)
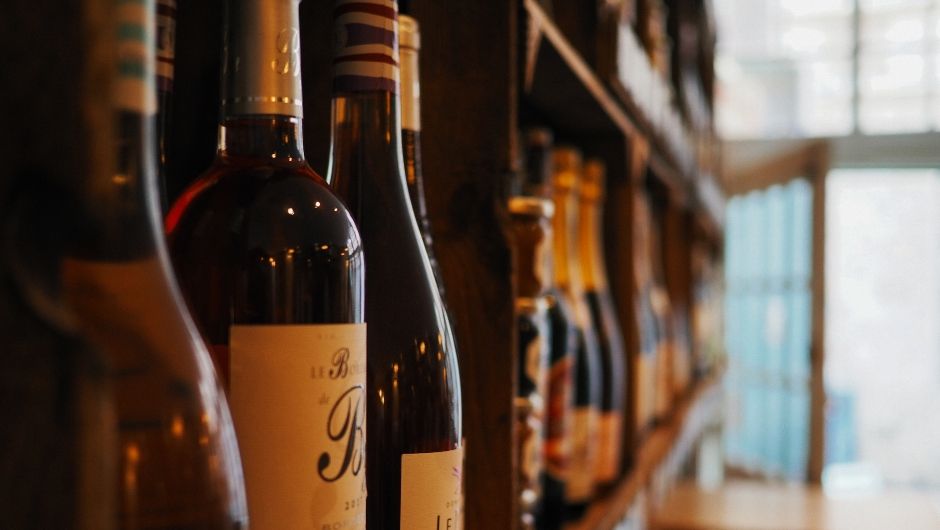
A Confederação da Agricultura e Pecuária do Brasil (CNA) considera positiva a previsão de redução das alíquotas do Imposto Seletivo (IS) para pequenos produtores de bebidas alcoólicas na Medida Provisória (MP) 1.399/2026. A proposta estabelece descontos de até 40% para produtores de vinhos e espumantes, cervejas, cachaças e aguardentes, conforme o volume de produção.
A medida atende a uma demanda defendida pela CNA junto ao Ministério da Fazenda e à Receita Federal do Brasil (RFB), com o objetivo de estabelecer tratamento tributário diferenciado e ampliar a competitividade desses segmentos.
Os descontos consideram três faixas de produção anual, medidas em litros de álcool. Para produtores com até 50 mil litros, a redução será de 40%. Na faixa acima de 50 mil até 125 mil litros, o desconto será de 20%. Já aqueles que produzem acima de 125 mil até 250 mil litros terão redução de 10%.
Para vinhos e espumantes, cuja alíquota geral proposta é de 8%, os percentuais resultarão em cobranças de 4,8%, 6,4% e 7,2%, respectivamente.
No segmento de cervejas, a alíquota geral de 4,2% será reduzida para 2,5%, 3,4% e 3,8%, conforme as faixas de produção. Para cachaças e aguardentes, a alíquota geral de 20% cairá para 12%, 16% e 18%.
A MP estabelece regras para a transição do Imposto sobre Produtos Industrializados (IPI) para o Imposto Seletivo, previsto na reforma tributária. A proposta prevê alíquotas ad valorem temporárias do IPI ao longo de 2027.
As novas regras deverão entrar em vigor em 2 de fevereiro de 2027, caso a medida seja aprovada pelo Congresso Nacional. O Executivo também deverá encaminhar ao Congresso, até 31 de maio de 2027, um projeto de lei para definir as alíquotas definitivas do Imposto Seletivo.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura