RS Safra 2026/27: plantio de soja segue limitado pelas chuvas
Excesso de umidade dificulta a semeadura de culturas de verão e compromete a colheita e a qualidade dos grãos de inverno
15.10.2026 | 17:33 (UTC -3)
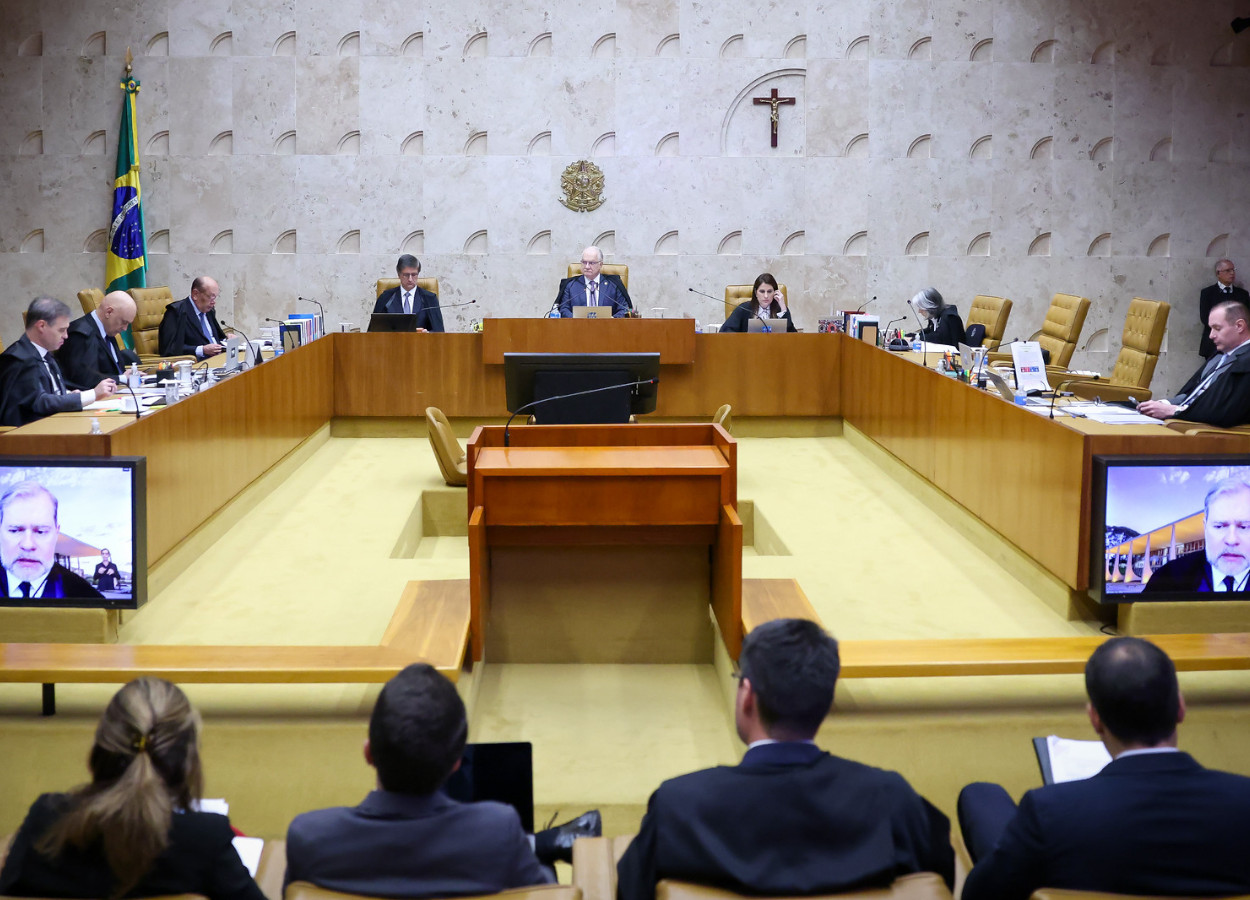
O Supremo Tribunal Federal (STF) declarou inconstitucional a contribuição ao Fundo de Assistência ao Trabalhador Rural (Funrural) incidente sobre a receita bruta da comercialização da produção de empregadores rurais pessoa física no período anterior a 1º de janeiro de 2018. A decisão da Ação Direta de Inconstitucionalidade 4395 também alcança a sub-rogação, mecanismo responsável por atribuir às empresas compradoras de produtos rurais a obrigação de recolher a contribuição em nome dos produtores.
Por outro lado, para o período iniciado em janeiro de 2018, o STF reconheceu a constitucionalidade da contribuição previdenciária calculada sobre a receita bruta da comercialização da produção, em substituição à contribuição sobre a folha de pagamentos. O Tribunal também manteve a validade da sub-rogação após essa data. A distinção decorre das alterações introduzidas pela Lei 13.606/2018.
O julgamento preservou a condição de contribuinte do produtor rural pessoa física, prevista no artigo 12, incisos V e VII, da Lei 8.212/1991. A maioria dos ministros considerou constitucionais esses dispositivos. A declaração de inconstitucionalidade atingiu o artigo 25 da mesma lei, relativo à contribuição sobre a receita bruta, apenas no período anterior a 2018. O entendimento também alcançou o artigo 30, inciso IV, responsável pela transferência da obrigação de recolhimento às empresas adquirentes.
O ministro Dias Toffoli apresentou o voto responsável pela definição do resultado. Sua posição intermediária reconheceu a inconstitucionalidade formal da contribuição antes da mudança legislativa de 2018 e preservou sua validade a partir da vigência da nova disciplina. Toffoli também vinculou a validade da sub-rogação à constitucionalidade da contribuição principal. O ministro redigirá o acórdão.
Segundo Toffoli, a legislação anterior apresentava deficiência na definição dos elementos necessários à cobrança tributária. A Lei 10.256/2001 restabeleceu a contribuição previdenciária do empregador rural pessoa física, mas não estabeleceu todos os elementos exigidos pelo princípio constitucional da legalidade tributária.
Esse princípio exige previsão legal dos componentes essenciais do tributo, incluindo alíquota e base de cálculo. O ministro também apontou desigualdade entre o tratamento tributário de produtores rurais e urbanos, além do risco de cobrança duplicada. Na avaliação apresentada durante o julgamento, as regras aplicáveis a outra categoria de contribuinte não poderiam suprir as deficiências da legislação nem justificar a transferência da responsabilidade pelo recolhimento às empresas compradoras.
O julgamento começou em 2020, em sessão virtual. O relator, ministro Gilmar Mendes, defendeu a constitucionalidade da contribuição sobre a receita bruta e da sub-rogação. Alexandre de Moraes, Cármen Lúcia, Luiz Fux e Luís Roberto Barroso acompanharam esse entendimento.
Edson Fachin abriu divergência em relação à sub-rogação. Rosa Weber, Ricardo Lewandowski, Celso de Mello e Marco Aurélio também integraram a corrente contrária à cobrança. A manifestação posterior de Dias Toffoli permitiu a formação do entendimento intermediário, com a delimitação temporal da inconstitucionalidade.
A Lei 13.606/2018 modificou esse cenário jurídico. A norma estabeleceu a alíquota de 1,2% sobre a receita bruta da comercialização da produção do produtor rural pessoa física. Também instituiu o Programa de Regularização Tributária Rural (PRR), destinado à regularização de débitos do Funrural. O programa alcançou obrigações de empresas responsáveis pelo recolhimento mediante sub-rogação.
O STF considerou essas alterações suficientes para reconhecer a constitucionalidade da contribuição e da responsabilidade atribuída às empresas adquirentes a partir de 1º de janeiro de 2018.
O Plenário, entretanto, não definiu a modulação dos efeitos da decisão. A questão envolve o alcance temporal e as consequências práticas da declaração de inconstitucionalidade, especialmente sobre cobranças anteriores, parcelamentos de débitos e processos judiciais em andamento.
Dias Toffoli e Edson Fachin defenderam a definição imediata desses efeitos, mas ficaram vencidos. A maioria decidiu reservar a análise para momento posterior.
Os ministros Nunes Marques, André Mendonça, Cristiano Zanin e Flávio Dino participaram da votação sobre a modulação. Eles não votaram no mérito da ação, pois assumiram as vagas de integrantes do Tribunal participantes das etapas anteriores do julgamento.
A eventual apresentação de embargos de declaração poderá permitir novo exame da matéria.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura