Medida provisória fixa percentuais para veículos terrestres, aeronaves, vinhos, destilados e outros
05.11.2026 | 11:20 (UTC -3)
Revista Cultivar
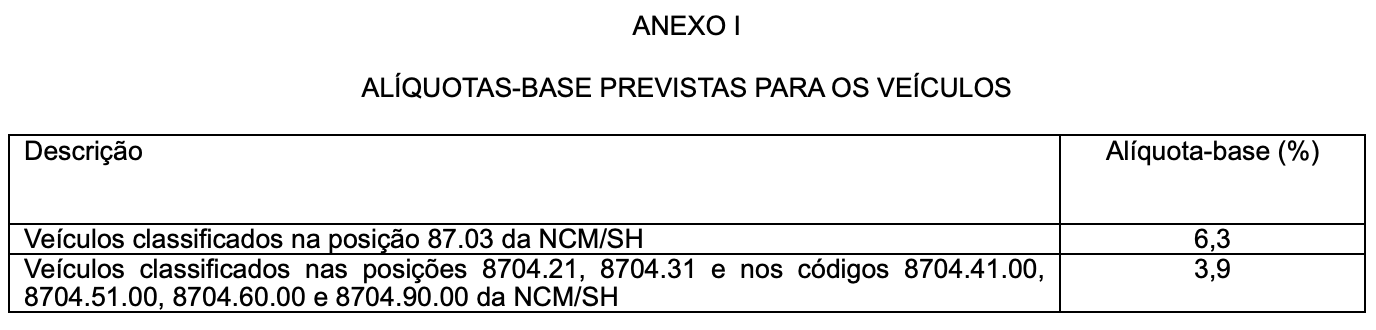
O Governo Federal definiu as alíquotas do Imposto Seletivo (IS) aplicáveis a veículos, aeronaves, embarcações, bebidas alcoólicas, bebidas açucaradas e produtos fumígenos em 2027. A Medida Provisória 1.399/26, publicada em edição extra do Diário Oficial, estabelece alíquota-base de 6,3% para automóveis e de 3,9% para determinadas categorias de veículos de carga. Aeronaves terão tributação de 6,8%. As regras produzirão efeitos a partir de 2 de fevereiro de 2027.
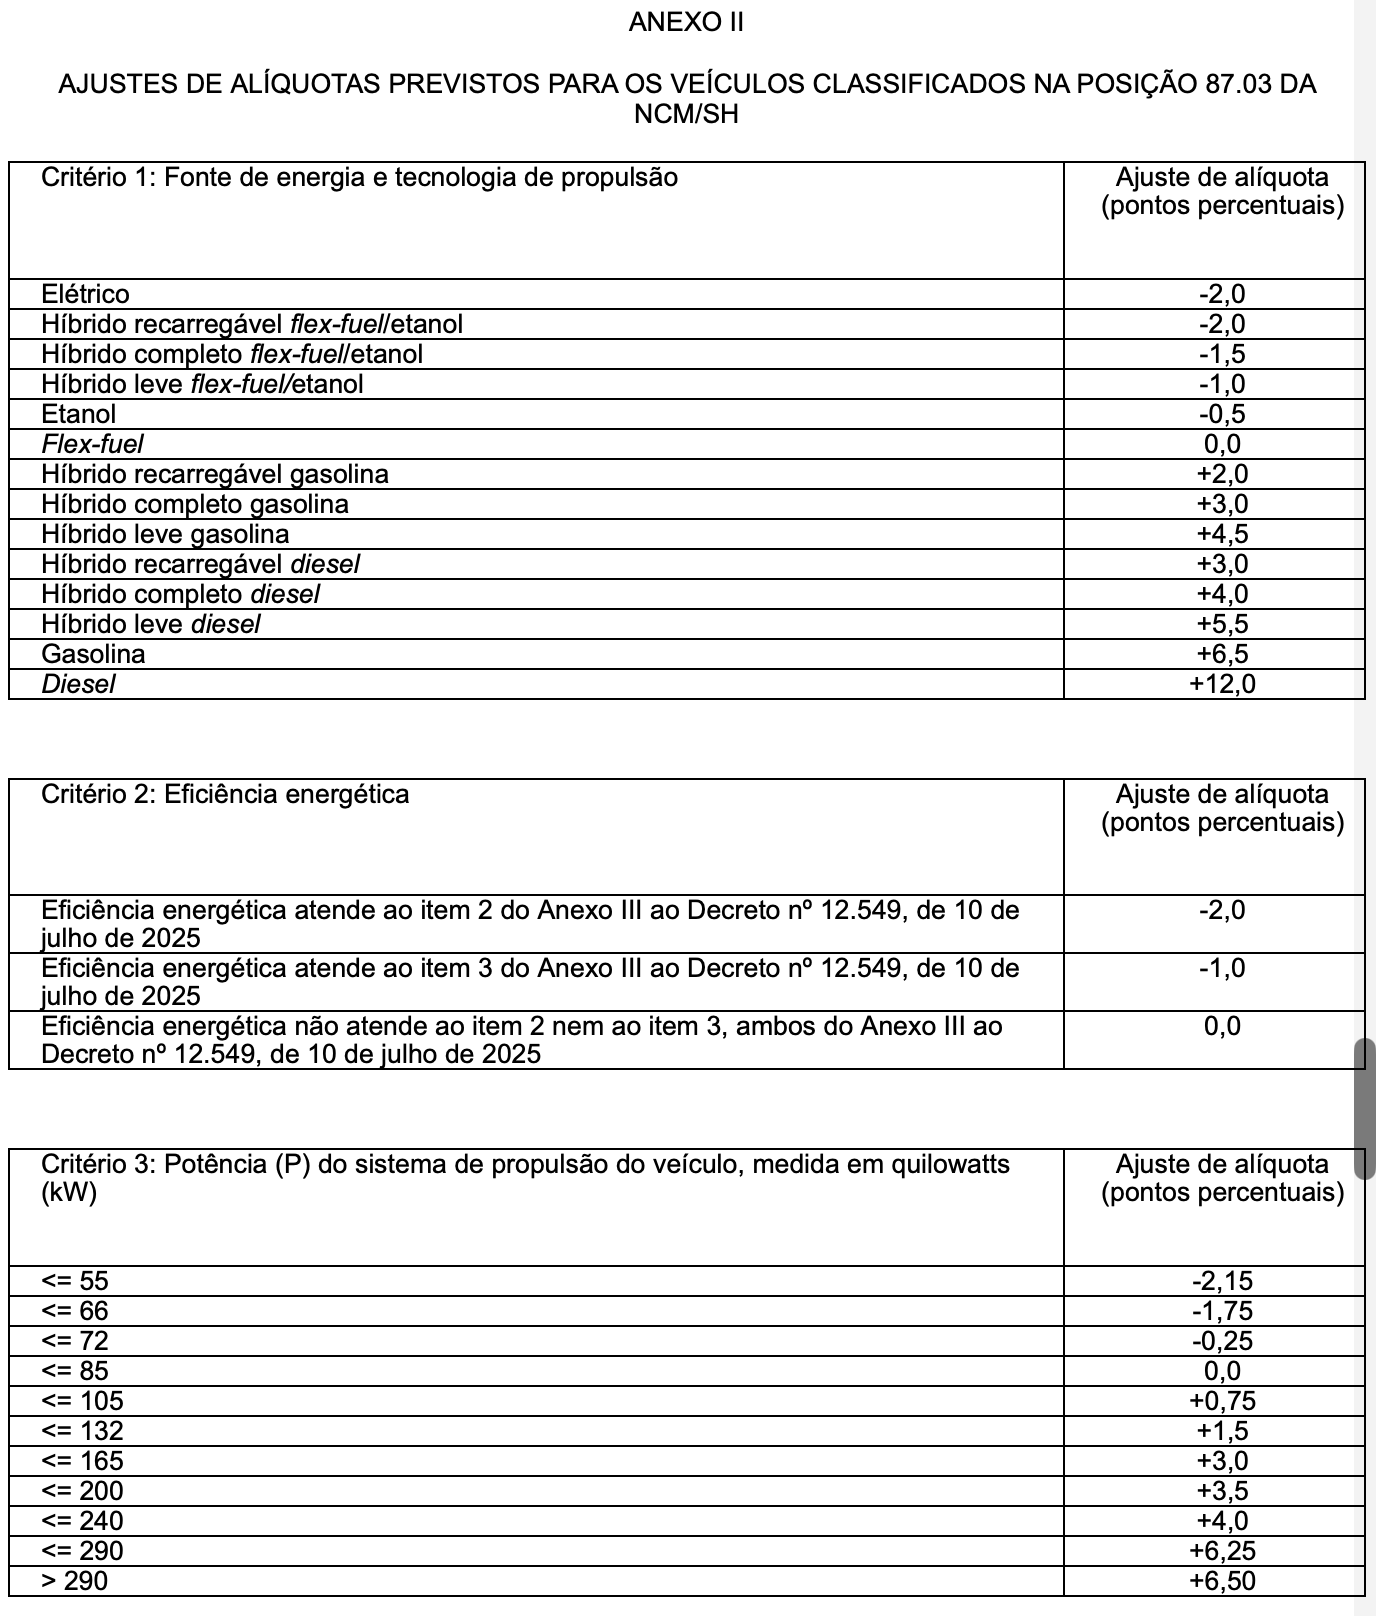
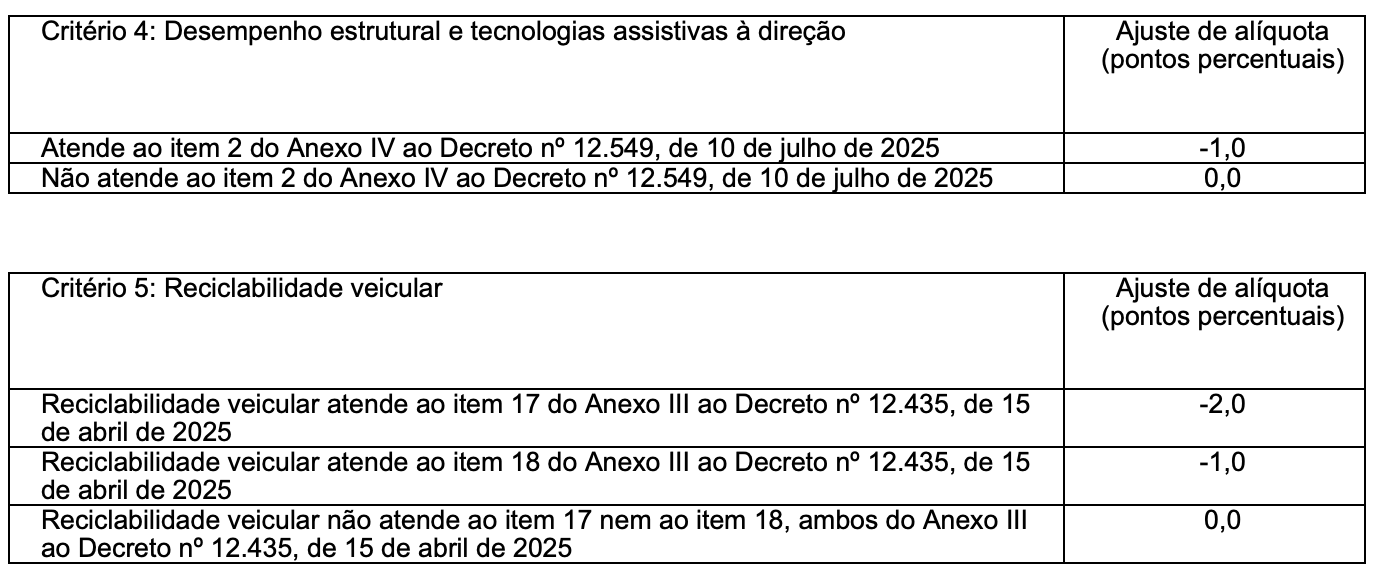
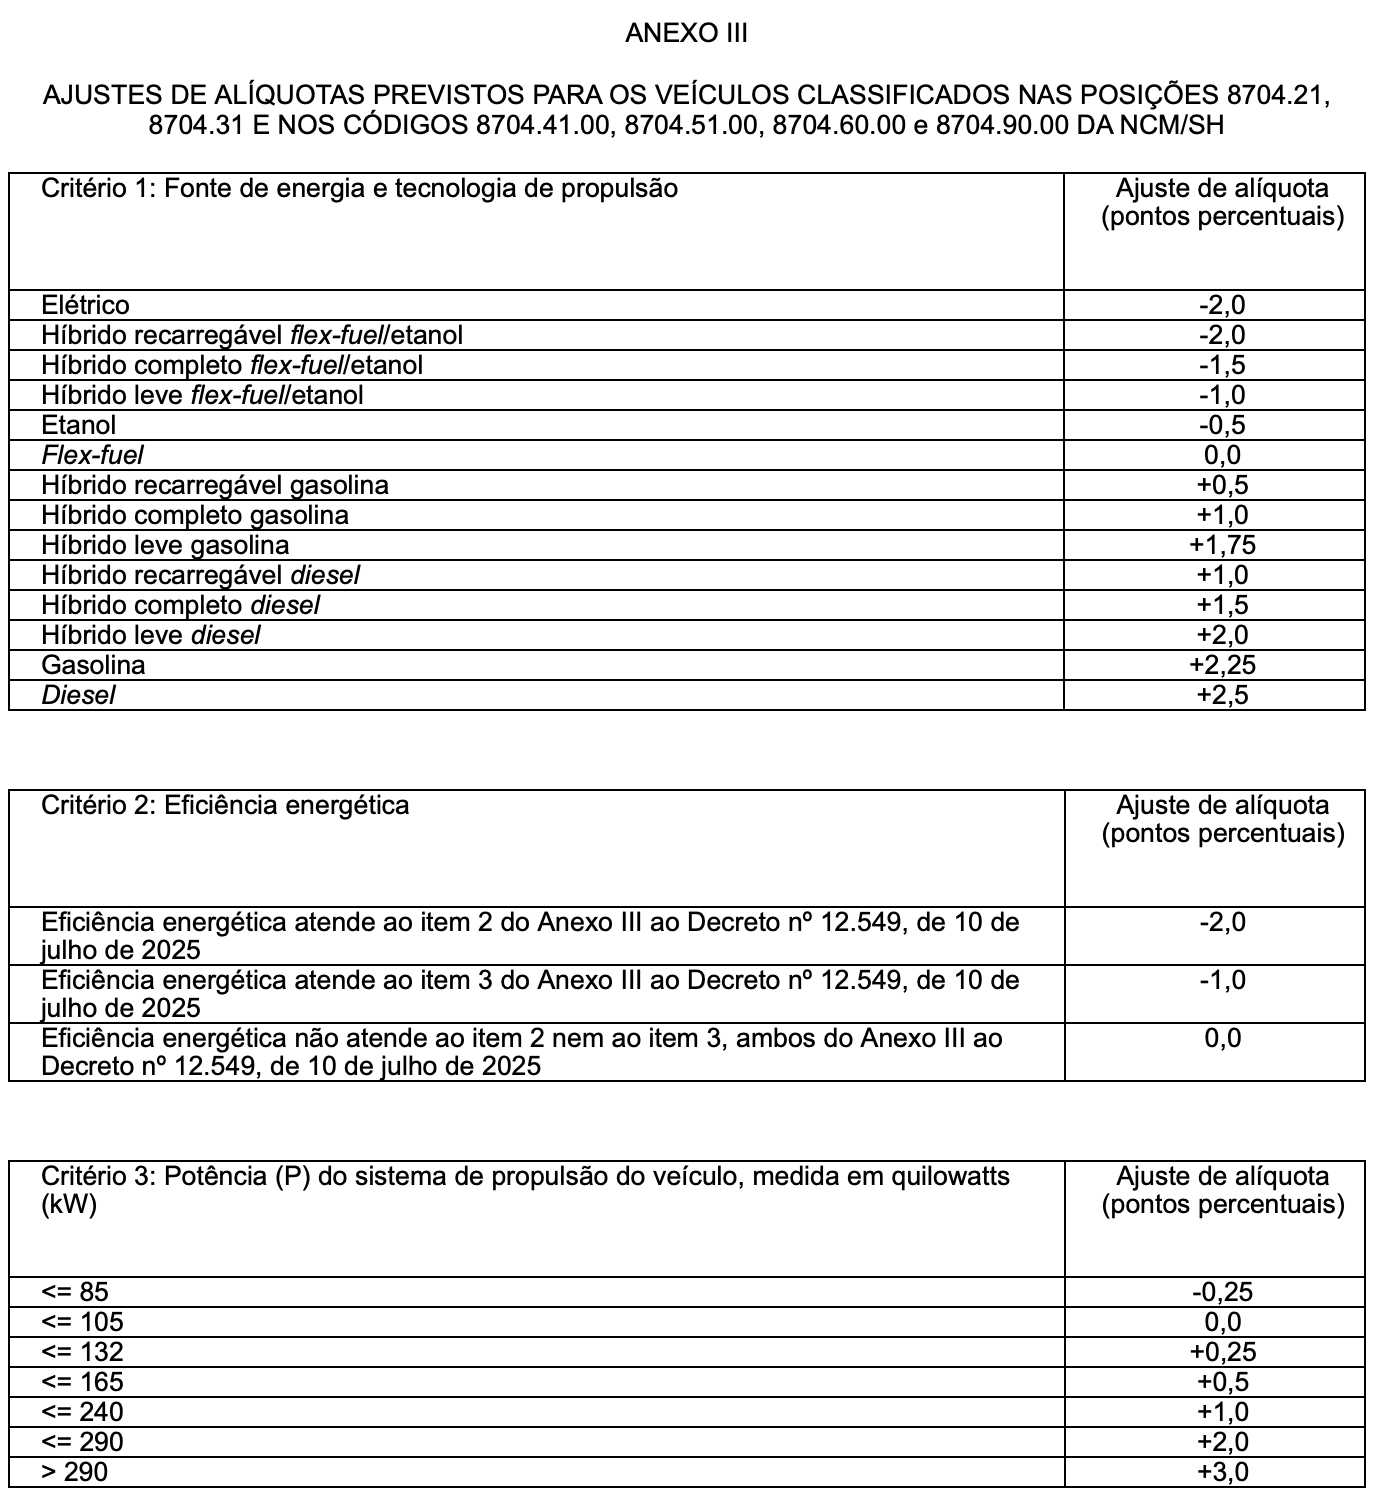
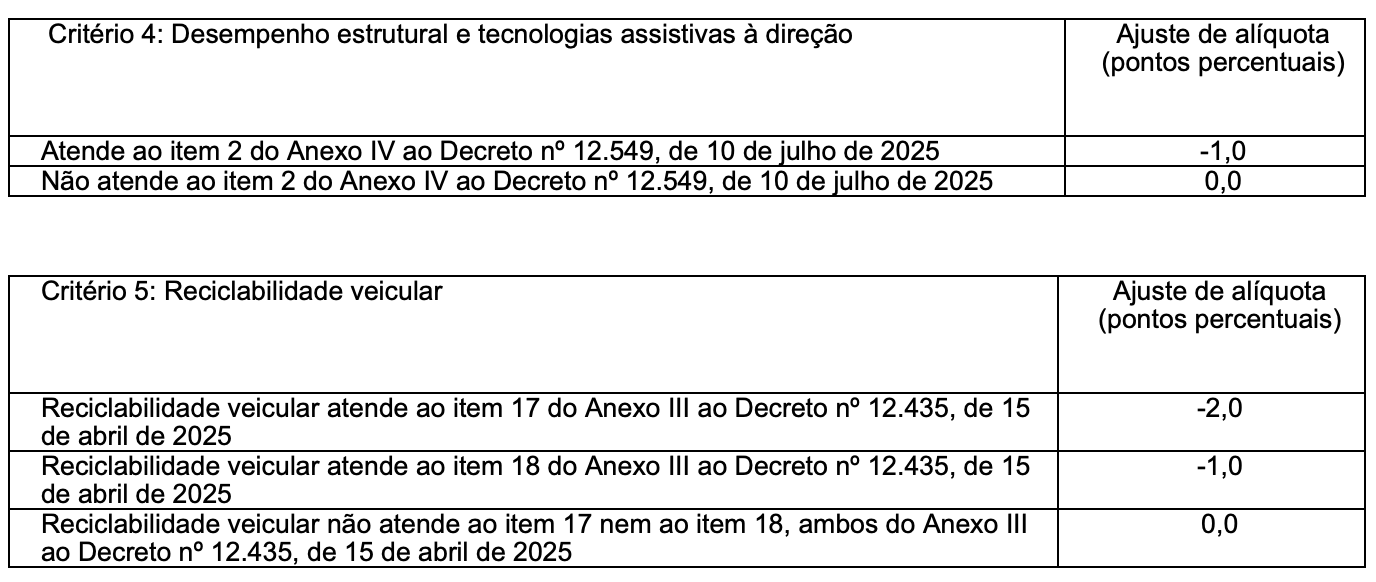
Para veículos classificados na posição 87.03 da Nomenclatura Comum do Mercosul (NCM), a alíquota-base de 6,3% receberá ajustes conforme fonte de energia, tecnologia de propulsão, eficiência energética, potência, desempenho estrutural, sistemas de assistência à direção e reciclabilidade. O resultado desses ajustes forma a alíquota inicial, que será multiplicada pelo fator de conversão de 1,21.
Nos automóveis de passageiros, a propulsão elétrica reduz a alíquota-base em dois pontos percentuais. Veículos movidos exclusivamente a etanol recebem abatimento de 0,5 ponto. Modelos a gasolina acrescentam 6,5 pontos percentuais, enquanto os movidos a diesel recebem acréscimo de 12 pontos. Outros critérios técnicos podem ampliar ou reduzir o resultado final.
Para determinados veículos de carga classificados nas posições 8704.21 e 8704.31 e em outros códigos especificados na medida, a alíquota-base corresponde a 3,9%. A cobrança também considera características de propulsão, potência, eficiência energética, segurança e reciclabilidade, com aplicação do fator de conversão de 1,21.
A medida determina a não incidência do Imposto Seletivo sobre caminhões. Para essa finalidade, considera caminhão o veículo destinado ao transporte de carga com peso bruto total igual ou superior a 3.500 quilogramas. A definição exclui expressamente as picapes, independentemente do peso bruto total. Dessa forma, as picapes não se beneficiam da não incidência prevista para caminhões.
A medida provisória também prevê alíquota zero para determinadas versões sustentáveis de veículos. O benefício exige registro concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços e atendimento aos critérios de emissão de dióxido de carbono, reciclabilidade, realização de etapas fabris no Brasil e categoria do veículo. A norma também contempla aquisições realizadas por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, observadas as condições legais.
Aeronaves e embarcações
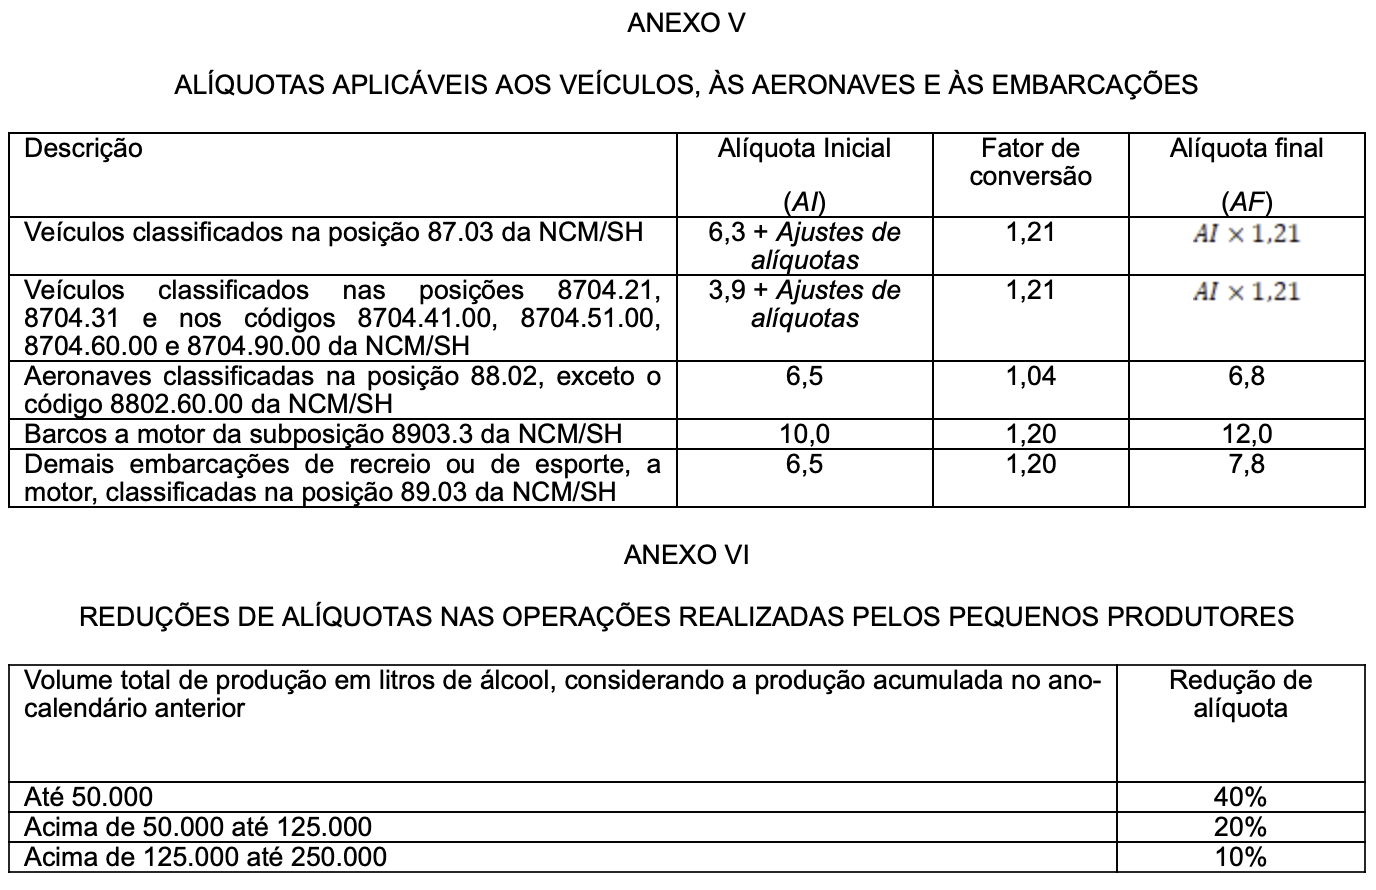
No segmento aeronáutico, o Imposto Seletivo alcança 6,8% para aeronaves classificadas na posição 88.02 da NCM, com exceção do código 8802.60.00. A cobrança resulta da aplicação do fator de conversão de 1,04 sobre a alíquota inicial de 6,5%. Aeronaves sustentáveis com propulsão principal elétrica ou outra tecnologia sem emissão direta de dióxido de carbono terão alíquota zero.
Para embarcações, a medida estabelece tributação de 12% sobre barcos a motor da subposição 8903.3 da NCM. Outras embarcações motorizadas de recreio ou esporte terão alíquota de 7,8%. O imposto também fica zerado para embarcações sustentáveis movidas exclusivamente por motores elétricos ou outros sistemas sem emissão direta de dióxido de carbono.
Bebidas alcoólicas e produção agroindustrial
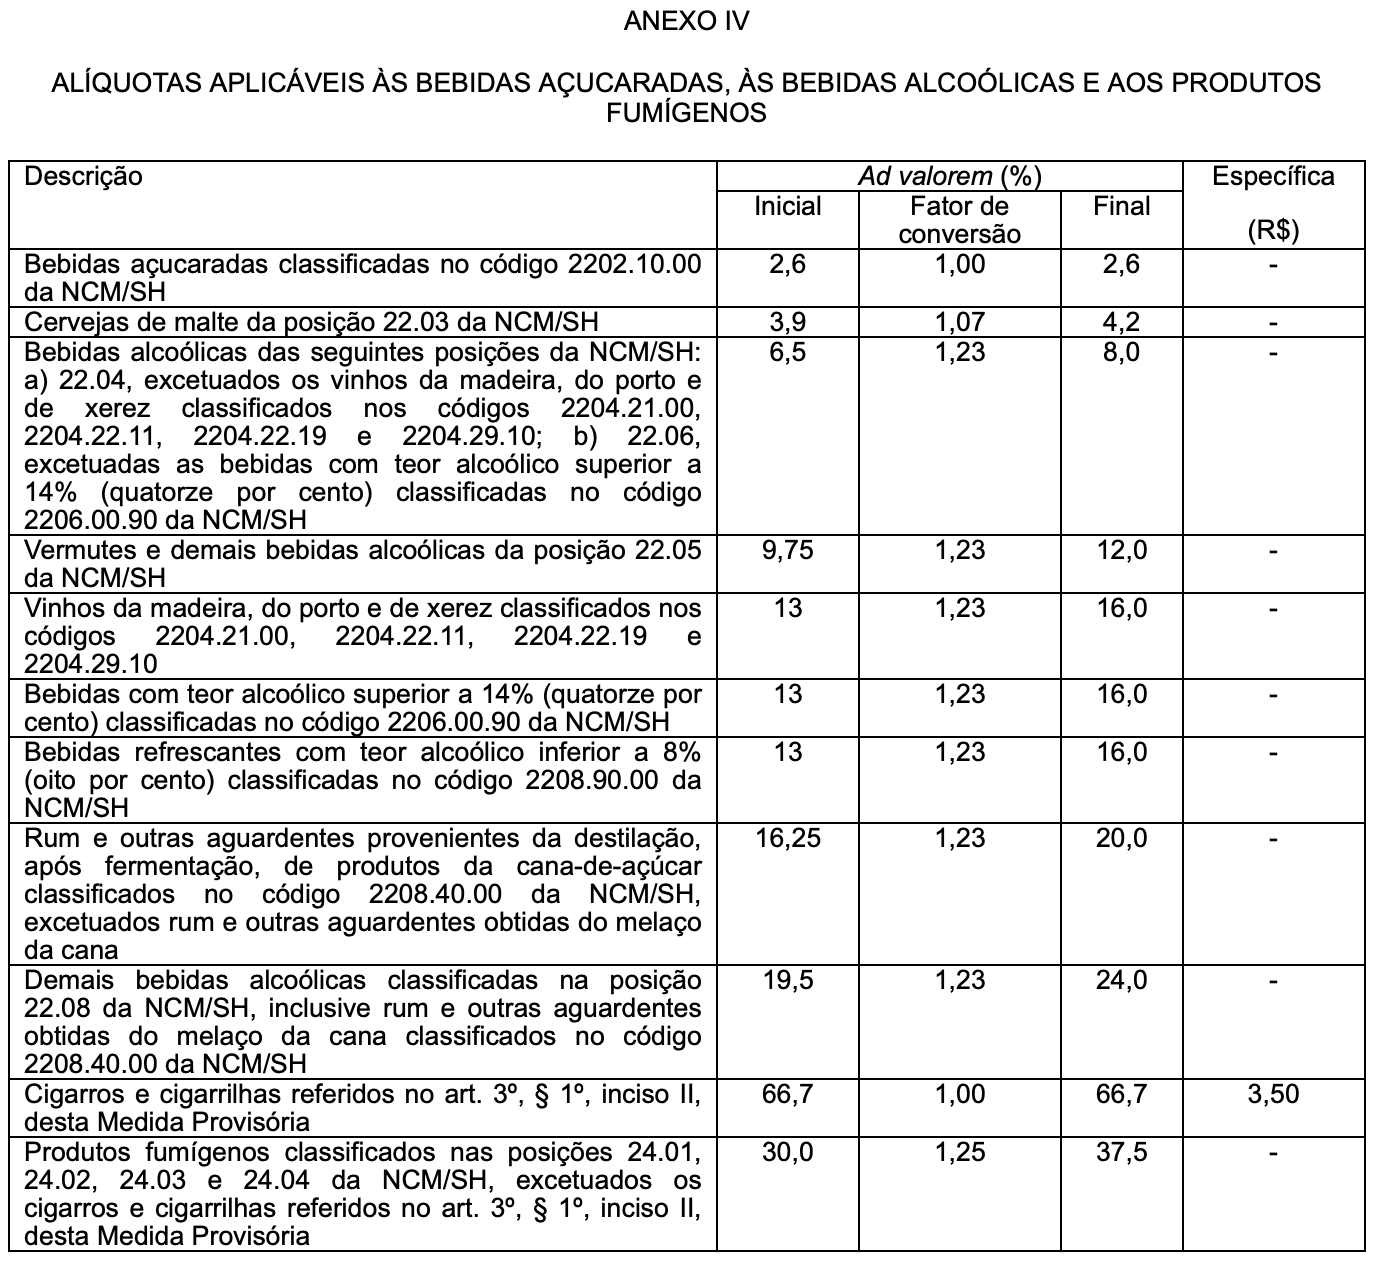
No setor de bebidas, a medida provisória estabelece alíquota de 4,2% para cervejas de malte. Vinhos e outras bebidas fermentadas, como sidra e hidromel, classificados nas posições indicadas pela norma, com exceção de determinadas categorias, terão tributação de 8%. A cobrança sobre vermutes chega a 12%. Vinhos da madeira, do porto e de xerez, nos códigos especificados, terão alíquota de 16%. O mesmo percentual vale para bebidas fermentadas com teor alcoólico superior a 14% do código 2206.00.90 e para bebidas refrescantes com teor alcoólico inferior a 8% do código 2208.90.00.
Rum e outras aguardentes provenientes da fermentação e destilação de produtos da cana-de-açúcar, exceto os obtidos do melaço, terão alíquota de 20%. Para as demais bebidas alcoólicas da posição 22.08 da NCM, inclusive destilados obtidos do melaço de cana, o percentual chega a 24%. Bebidas açucaradas classificadas no código 2202.10.00 terão alíquota de 2,6%.
A medida também estabelece reduções sobre a alíquota percentual de bebidas alcoólicas produzidas por pequenos fabricantes. Cervejarias, vinícolas, produtores de licores, destilarias e determinadas associações ou cooperativas poderão receber o benefício conforme o volume anual de álcool fornecido.
Produtores com volume de até 50 mil litros de álcool terão redução de 40% na alíquota. O desconto cai para 20% na faixa acima de 50 mil e até 125 mil litros, e para 10% acima de 125 mil e até 250 mil litros. Os limites consideram o ano-calendário anterior e o volume de álcool contido nas bebidas, calculado a partir do teor alcoólico e da quantidade fornecida.
O cálculo abrange todos os estabelecimentos do contribuinte e as pessoas jurídicas relacionadas. As reduções integram as regras transitórias previstas até 31 de dezembro de 2027.
Produtos fumígenos e outros
Para cigarros e cigarrilhas abrangidos pela regra específica, a medida provisória fixa alíquota percentual de 66,7% e parcela de R$ 3,50 por vintena. Nos produtos fumígenos com preço tabelado, o valor de referência para cálculo corresponde a 15% do preço de varejo. Outros produtos fumígenos relacionados terão alíquota de 37,5%.
Até 31 de dezembro de 2027, ficam reduzidas a zero as alíquotas específicas aplicáveis a bebidas alcoólicas e produtos fumígenos, que são cobradas em reais conforme a quantidade. A exceção são esses cigarros e cigarrilhas. Na prática, nesse período, os demais produtos pagam apenas a alíquota percentual.
A medida também reduz a zero, durante 2027, a alíquota do Imposto Seletivo sobre bens minerais extraídos. A Lei Complementar nº 214, de 2025, estabelece limite de 0,25% para a tributação dessa categoria. Para concursos de prognósticos, a alíquota será de 0,5%.
O Imposto Seletivo incide sobre a produção, extração, comercialização ou importação de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A Lei Complementar 214/25 determina incidência única, sem aproveitamento de créditos tributários de operações anteriores ou geração de créditos para etapas seguintes.
Na importação, o cálculo das alíquotas percentuais incorpora fator adicional de 1,45 para bebidas alcoólicas e açucaradas e de 1,17 para veículos, embarcações e aeronaves, quando a base corresponde ao valor aduaneiro acrescido do Imposto de Importação. O Poder Executivo poderá reduzir esses fatores, respeitado o limite mínimo de 1,00.
A Receita Federal poderá oferecer apuração assistida do imposto com base em documentos fiscais eletrônicos e informações do contribuinte. A ausência de manifestação no prazo regulamentar implicará presunção de correção do saldo apurado e constituição do crédito tributário.
A medida entrou em vigor na data de publicação. Seus efeitos começam em 2 de fevereiro de 2027. O governo deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, projeto de lei para estabelecer as alíquotas aplicáveis a partir de janeiro de 2028.
Compartilhar
Newsletter Cultivar
Receba por e-mail as últimas notícias sobre agricultura
Newsletter Cultivar
Receba por e-mail as últimas notícias sobre agricultura