RS Safra 2026/27: plantio da soja avança, mas enfrenta restrições
Chuvas provocam diferenças no ritmo da semeadura entre as regiões; milho alcança 84% da área projetada
12.11.2026 | 17:36 (UTC -3)
O mercado agrícola segue influenciado pelo dólar em alta, pela reta final da colheita americana e pelo reposicionamento das cotações após o relatório do Departamento de Agricultura dos Estados Unidos (USDA). No Brasil, as exportações do complexo soja caminham para novos recordes, enquanto o sorgo ganha espaço como alternativa à segunda safra de milho. O mercado interno mantém negociações seletivas, com produtores atentos às oportunidades de preços.
A colheita americana atingiu 97% da área, acima da média de 95%. No Brasil, as exportações seguem fortes. Os embarques de novembro aproximam-se de 2 milhões de toneladas, praticamente metade do volume registrado durante todo o mesmo mês de 2025. O acumulado anual deve chegar a 108,5 milhões de toneladas, contra 102,4 milhões no mesmo período do ano passado.
O farelo também registra desempenho histórico, com 24,1 milhões de toneladas exportadas, diante de 21,1 milhões no período equivalente de 2025.
A valorização do dólar favoreceu as cotações brasileiras. No porto, posições de dezembro chegaram a R$ 166, aproximando o mercado dos melhores níveis do ano.
A comercialização da safra anterior alcançou 83%, abaixo dos 85% de 2025 e da média de 84,9%. Os produtores ainda possuem 30,7 milhões de toneladas para negociar, diante de 25,7 milhões no ano passado.
Na safra nova, as vendas chegaram a 40,1%, contra 40,4% no ciclo anterior. O volume negociado soma 74,2 milhões de toneladas, acima dos 72,9 milhões registrados anteriormente. As operações de barter ganharam importância diante dos juros elevados e da restrição de crédito.
O plantio brasileiro atingiu 73%, acima dos 66% de 2025 e da média de 64%. Mato Grosso lidera, com 98%, seguido por Rondônia, com 92%, Paraná, com 91%, e São Paulo, com 90%. Goiás supera 85%, enquanto Mato Grosso do Sul e Minas Gerais estão próximos de 85%. O Rio Grande do Sul alcançou 38%.
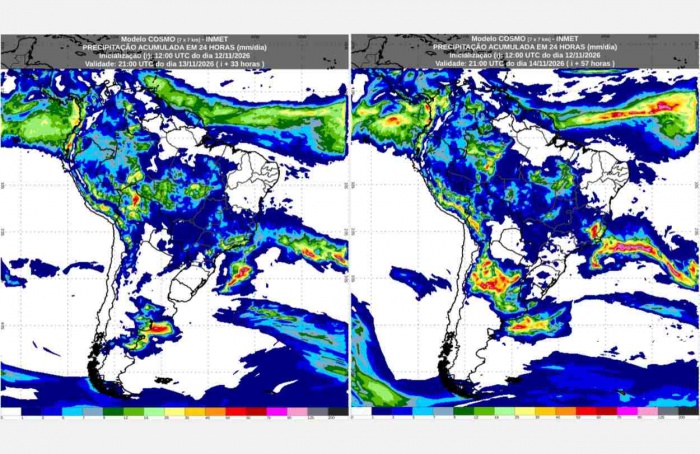
As chuvas voltaram a ganhar regularidade em diversas regiões. Entretanto, áreas do oeste de Mato Grosso enfrentam déficit hídrico e já apresentam perdas.
O relatório americano trouxe fundamentos positivos para o milho, com oferta e demanda mundiais apertadas e indicação de déficit global. Entretanto, a colheita dos Estados Unidos continua pressionando Chicago. Os trabalhos atingiram 88%, abaixo da média de 90%. Iowa apresenta atraso maior, com 80% da área colhida, diante da média de 93%.
No Brasil, o plantio da primeira safra alcançou 95%, contra 90% no ano passado. A área deve atingir 4,5 milhões de hectares, acima dos 4,1 milhões anteriores.
O excesso de chuvas, a nebulosidade e a baixa luminosidade prejudicam o desenvolvimento das lavouras, especialmente no Sul. A produção inicial permanece projetada entre 32 milhões e 34 milhões de toneladas, apesar da expansão da área.
Os produtores ainda possuem aproximadamente 58 milhões de toneladas de milho disponíveis para comercialização. Essa oferta mantém o mercado interno com pouca movimentação.
Nos portos, os preços próximos ficaram entre R$ 69 e R$ 70. Posições futuras de agosto de 2027 chegaram a R$ 74, mas com poucos negócios. Os embarques de novembro ultrapassaram 1,6 milhão de toneladas, com expectativa de superar os 5 milhões registrados no mesmo mês de 2025.
O sorgo apresenta perspectivas de expansão no Brasil diante da redução da produção americana. Nos Estados Unidos, a colheita atingiu 77%, abaixo da média de 90%. No Kansas, principal produtor, os trabalhos chegaram a 65%, contra 85% da média.
A produção americana caiu de 11,1 milhões para 6,9 milhões de toneladas. Com isso, a projeção de exportação recuou de 5,2 milhões para 3,1 milhões de toneladas.
O Brasil poderá ocupar parte desse espaço. A área nacional, anteriormente pouco superior a 2,2 milhões de hectares, poderá alcançar entre 2,6 milhões e 2,8 milhões de hectares. O sorgo surge como alternativa nas regiões onde o encerramento da janela ideal do milho aumenta o risco climático.
A valorização já aparece nos contratos futuros. No Porto de Santos, o sorgo para agosto de 2027 alcançou R$ 78, enquanto o milho para o mesmo vencimento apresentou indicação de R$ 74.
O trigo perdeu força em Chicago, com recuos de 5 a 6 centavos de dólar por bushel em algumas posições. As negociações entre Rússia e Ucrânia pressionam as cotações diante da possibilidade de maior participação desses países nas exportações mundiais.
Nos Estados Unidos, o plantio alcançou 92%, próximo da média de 93%. Entretanto, apenas 49% das lavouras apresentam condições boas ou excelentes, percentual considerado fraco para o início do ciclo.
No Brasil, a colheita praticamente terminou no Paraná e avança no Rio Grande do Sul. O excesso de chuvas prejudicou a qualidade da maior parte das lavouras paranaenses e de boa parte das gaúchas. Os produtores gaúchos procuram acelerar os trabalhos antes do encerramento de novembro.
O mercado gaúcho apresentou mais uma semana de pouca movimentação e recuo nas cotações. Na Fronteira Oeste, o arroz em casca com 58% de grãos inteiros passou para a faixa de R$ 78 a R$ 79, diante de R$ 80 na semana anterior. O parboilizado também perdeu valor.
A Conab programou nova tentativa de aquisição de 73,5 mil toneladas. Pregões anteriores não tiveram êxito, em parte pela resistência dos produtores aos prazos de pagamento.
As exportações acumuladas atingiram aproximadamente 1,83 milhão de toneladas em equivalente casca, diante de 1,3 milhão no mesmo período de 2025. As importações superaram 1,6 milhão de toneladas, mantendo saldo comercial positivo.
O plantio gaúcho superou 75%, com regiões próximas de Uruguaiana acima de 92%. Santa Catarina praticamente concluiu a semeadura comercial, enquanto Tocantins deverá acelerar os trabalhos nas próximas semanas.
O feijão atravessa um período de oferta limitada e expectativa de maior demanda do varejo. O carioca nobre apresentou indicações de R$ 308 a R$ 320 em Minas Gerais e Goiás, com negócios próximos de R$ 310 a R$ 315. Em São Paulo, surgiram indicações superiores, mas poucas operações efetivas.
O carioca comercial permaneceu entre R$ 285 e R$ 300 em Minas Gerais e Goiás, enquanto São Paulo registrou valores de R$ 310 a R$ 320.
O feijão preto consolidou cotações entre R$ 290 e R$ 305 no Sul, com vendedores buscando R$ 310.
A expectativa aponta maior reposição pelo varejo nas próximas semanas. A pequena área da primeira safra limita a perspectiva de aumento da oferta nos meses seguintes. Novas colheitas deverão ocorrer no norte, noroeste e centro-oeste do Paraná.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura